「取引先が、知らないうちにマネーロンダリングに関わっていないか不安…」。コンプライアンス担当者なら、一度はそんな不安を感じたことがあるはずです。逆に、取引で突然マネーロンダリングを疑われ、口座が止まってしまったという経験を持つ方もいるかもしれません。
マネーロンダリングの「調査」には、金融機関・事業者が行う顧客調査や取引先スクリーニング、捜査当局による調査、そして疑われた側の対応という複数の側面があります。本記事では、それぞれの調査の中身と進め方、疑われた際の対応までを一次情報をもとに整理します。
読み終えるころには、自社が「調べるべきこと」と「疑われないための備え」が、はっきり見えているはずです。
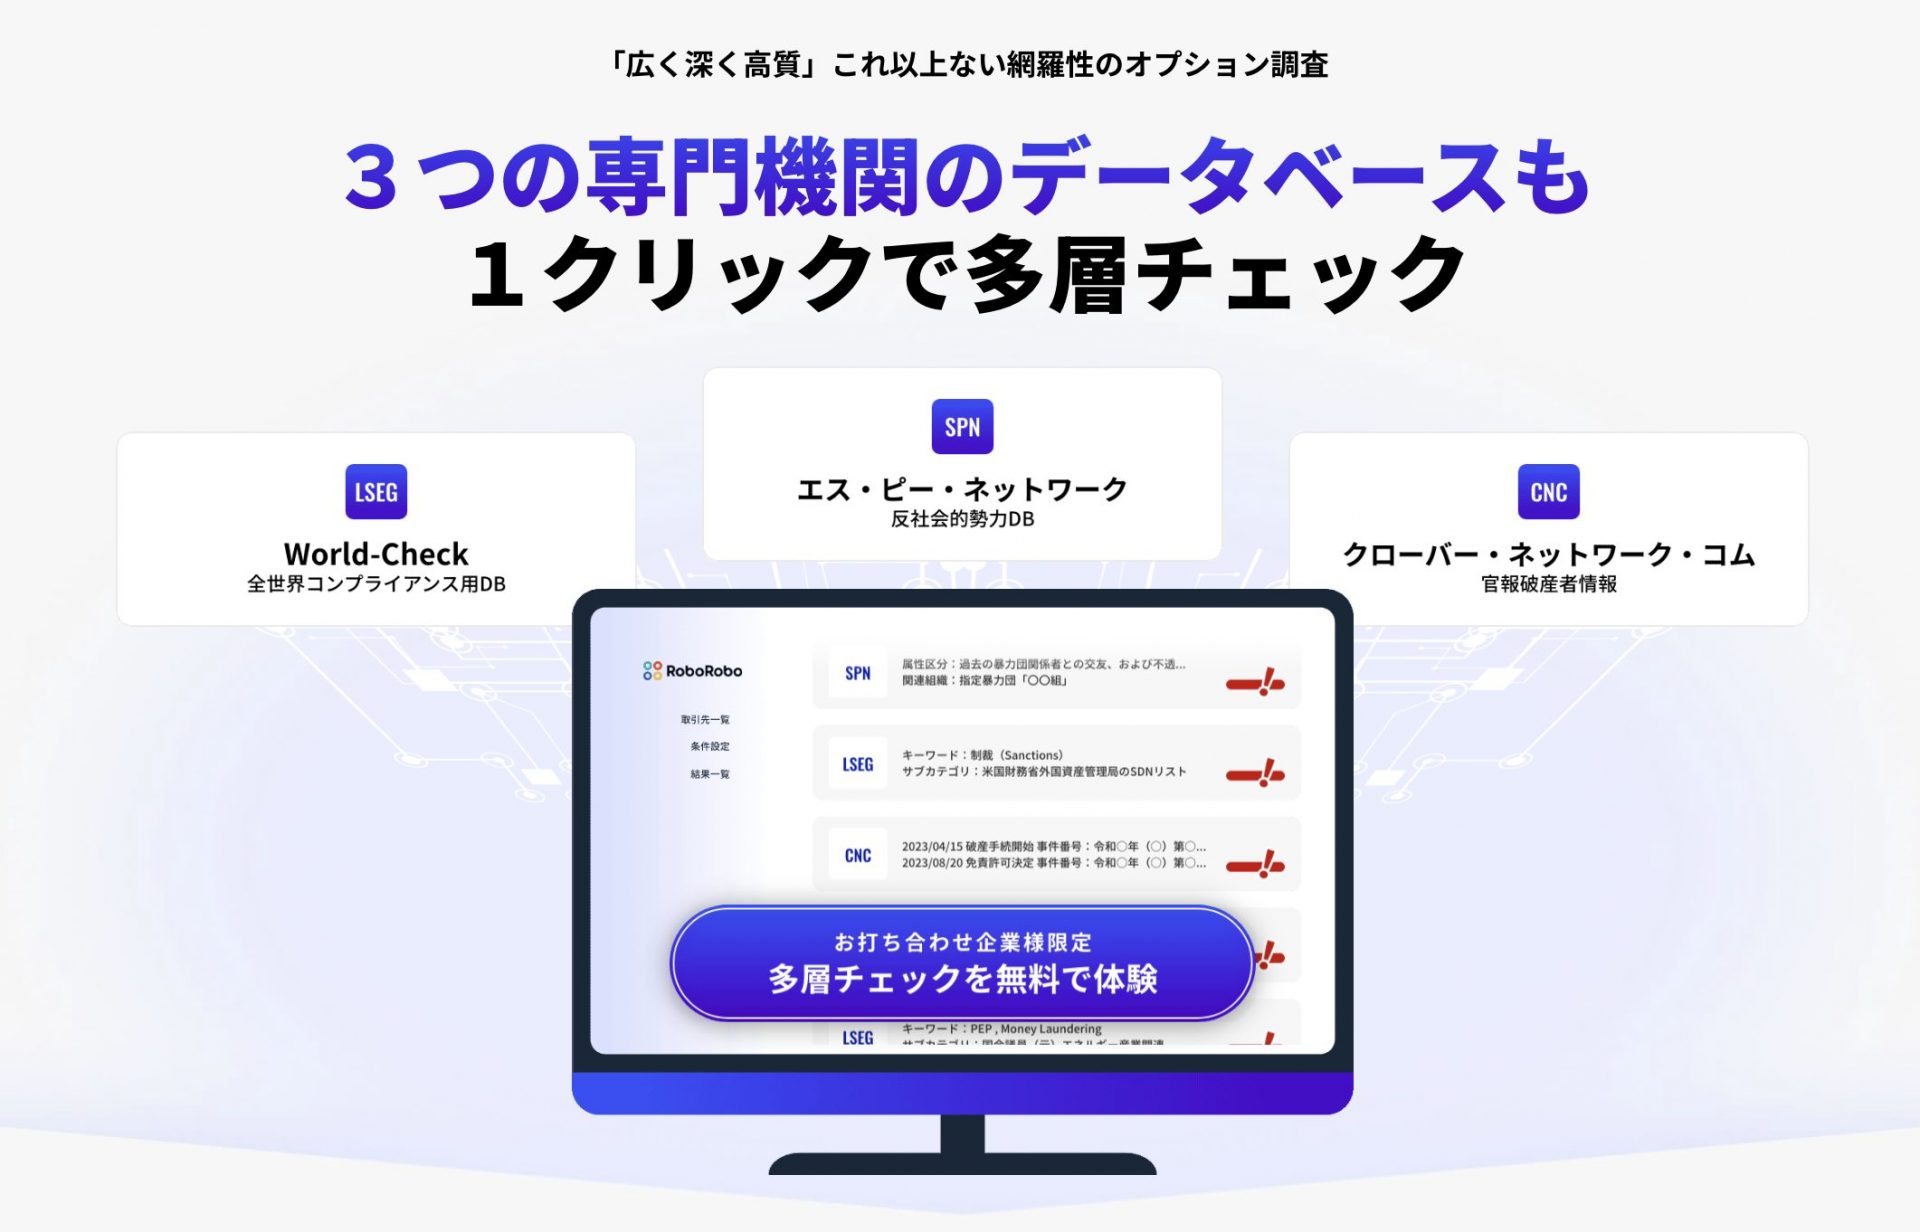
- 3つの専門機関のDBを1クリックでチェック
- 情報収集が困難な一般人・海外企業も可
- 最大1,000件を一括調査
- お打ち合わせ企業様限定で無料体験
目次
マネーロンダリング調査とは
マネーロンダリング調査とは、お金の出所や取引相手に、犯罪収益・反社・制裁のリスクが潜んでいないかを調べる取り組みの総称です。
ただし、誰が調べるのかによって中身はかなり変わります。
まずは資金洗浄そのものの意味と、調査という言葉の幅を押さえておきましょう。
マネーロンダリング(資金洗浄)と「調査」の意味
マネーロンダリング(資金洗浄)とは、犯罪で得たお金の出所や真の所有者を分からなくして、捜査機関による発見や検挙から逃れようとする行為のことです。放置すれば、そのお金が次の犯罪や組織の維持に回ってしまうため、国を挙げて防止の対象になっています。
手口は一般に3つの段階で語られます。犯罪収益を金融システムに取り込むプレイスメント、送金を重ねて出所を見えにくくするレイヤリング、合法的な取引に見せかけて経済活動へ戻すインテグレーションです。お金に付いた名札を、何度も付け替えていく作業に近いかもしれません。
仮に薬物の売却で得た500万円で宝石を買い、後日それを売ったとします。この場合、手元に戻る500万円は「宝石の売却代金」に見えるため、元が薬物だとは外から判別しにくくなるのです。
一方で「調査」という言葉は、立場によって指す中身が変わります。大きく分けると、事業者や金融機関が顧客・取引先を調べる場面、捜査当局が資金の流れを追う場面、疑われた側が事情を確認される場面の3つです。地味に見えますが、ここを分けておかないと以降の話が全部ぼやけます。
なぜ今「マネロン調査」が注目されるのか
マネーロンダリング調査が注目される最大の理由は、疑わしい取引の届出が2025年に101万9,405件と過去最多を更新し、疑わしい取引を洗い出す動きが年々強まっているからです。前年から約20%増で、警察庁は金融機関の監視強化が背景にあるとみています。(※1)
届出の義務を負うのは犯罪収益移転防止法上の「特定事業者」で、銀行、クレジットカード会社、宝石・貴金属取引業者などが含まれます。届け出られた情報は捜査にも使われ、2025年に都道府県警の捜査で活用されたのは60万8,556件でした。(※1)
もう一つ見逃せないのが口座の売買です。犯罪組織が個人から口座を買い取って悪用する例が目立ち、不正な口座売買などを巡る摘発は4,553件と、過去10年で最多でした。(※1)
自社が特定事業者に当たらなくても、取引先の口座が悪用されていれば無関係ではいられません。
「取引先の口座は本当に大丈夫なのか」という声が社内で上がるのも、この流れを見ればうなずけます。数字の大きさより、口座という身近な入口が使われている点のほうが、現場には重く響くのです。
調査の全体像
マネーロンダリング調査の全体像は、取引の入口で相手を確かめ、取引の途中で動きを見張り、出口で疑わしい取引を届け出るという一本の流れで捉えると整理しやすいです。金融庁のガイドラインも、顧客管理(CDD)、取引モニタリング・フィルタリング、疑わしい取引の届出などを段階的に示しています。(※2)
入口にあたるのが、口座開設や契約の場面で行う取引時確認と顧客ごとのリスク評価です。誰が、どんな目的で取引するのかを最初に確かめておきます。
取引が始まってからは、継続的な顧客管理と取引モニタリングの出番です。ガイドラインは、見直した顧客リスク評価を取引モニタリングに反映するよう求めています。(※2)
不審な動きが見つかったら、国へ疑わしい取引として届け出ましょう。届出は警察庁が集約し、警察や検察庁、海上保安庁などの捜査機関に渡る仕組みです。この流れのどこかで取引が止まったとき、疑われた側の対応が始まります。
ただ、ガイドラインは金融機関等向けです。事業会社が取引先を調べるときは、同じ考え方を借りつつ、自社のリスクに合わせて仕組みを組み立てることになります。
なぜマネロン調査が必要か?調べないリスク
マネーロンダリング調査が必要なのは、法令と国際的な審査が事業者に対策を求めており、調べないことが自社の信用や取引の継続に直結するからです。
制度の枠組み、企業が負うリスク、数字に表れた調査の実態の順に詳しく見ていきましょう。
法令上の要請(犯収法とFATF)
マネーロンダリング対策が求められる根拠は、国内の犯罪収益移転防止法と、国際基準を定めるFATF(金融活動作業部会)の相互審査という二層の枠組みにあります。
犯収法は、特定事業者に取引時確認、記録の作成・保存、疑わしい取引の届出といった措置を義務づける法律です。(※3)
加えて、国家公安委員会は取引の種別ごとの危険度を記した「犯罪収益移転危険度調査書」を毎年公表しており、特定事業者が対策を組み立てる際の前提とされています。
国際面では、FATFが国際基準を定め、各国の遵守状況を相互に審査します。日本は第4次審査で、2021年6月に「重点フォローアップ国」とする報告書が採択されました。その後3度の改善報告を重ね、2024年10月に、法令整備の審査で「一部適合」または「不適合」だった項目がすべて「概ね適合」へ引き上げられています。(※3)
第5次の書面審査は2027年10月頃から、現地調査は2028年夏頃、全体会合での審議は2029年2月の予定です。(※3)まだ先に見えますが、書面審査の開始までは、もう1年ほどしかありません。
企業側のリスク
企業側のリスクは、知らないうちに犯罪資金の流れへ加担すること、企業自身が被害を受けること、取引や口座に制限がかかることの3つです。
法務省の指針は、暴力団排除の意識が高い企業でも、暴力団関係企業等と知らずに取引してしまう可能性があると指摘しています。
反社会的勢力への資金提供は「コンプライアンスそのもの」にかかわる問題とされ、従業員への不当要求や企業の乗っ取りなど、最終的には企業自身に多大な被害が及ぶとの見方です。(※4)
義務を負う側の責任も、軽くはありません。特定事業者が取引時確認義務に違反した疑いがあれば、警察庁は報告徴収や所管行政庁への意見陳述を行います。意見陳述を受けた行政庁は是正命令を出すことがあり、2025年の是正命令は3件でした。(※5)
一方、金融機関から情報確認を求められても回答しなければ、取引を断られたり制限されたりする場合があると、全国銀行協会は案内しています。(※5)「取引先から急に追加の書類を求められた」という場面も、まさにこの延長線上の話です。
データで見る調査の実態
調査の実態を数字で見ると、届出も摘発も、この5年で大きく増えています。
疑わしい取引の年間通知件数は、令和3年の53万150件から令和7年の101万9,405件へと、約1.9倍になりました。マネーローンダリング事犯の検挙事件数も、令和3年の632件から令和7年は1,792件に増えています。約2.8倍です。(※5)
疑わしい取引の情報を端緒に検挙した事件は令和7年に1,110件あり、うち詐欺関連事犯が960件を占めます。(※5)
届出の出所にも偏りがあります。令和6年の届出のうち銀行等が約68%、貸金業者が約10%、クレジットカード事業者が約7%でした。宅地建物取引業者は25件、宝石・貴金属等取扱事業者でも223件にとどまります。(※6)
数字だけ見れば金融機関の話に映るでしょう。ただ、取引先の素性を確かめる作業は、各社が自分で担う領域として残ります。「金融機関が見てくれているはず」とは言い切れません。
事業者・金融機関が行う「調査」の中身
事業者や金融機関が行うマネーロンダリング調査の中身は、顧客管理、疑わしい取引の調査と届出、取引先スクリーニングの3つに分けられます。
いずれも「誰と取引するのか」「その取引は不自然ではないか」を確かめる作業で、リスクの高さに応じて深さを変えるのが共通点です。
顧客管理(CDD)と厳格な顧客管理(EDD)
顧客管理(CDD)とは、取引時確認を土台に顧客ごとのリスクを評価する作業で、リスクが高い相手にだけ資金源まで踏み込むのが厳格な顧客管理(EDD)です。
取引時確認では、本人特定事項のほか、取引の目的、職業や事業内容、法人であれば実質的支配者を確かめます。ここで集めた情報が、その後のリスク評価の材料です。仮に事業実態の見えない新設法人から高額の取引を持ちかけられた場合は、事業内容や資金の出所を追加で尋ねましょう。
金融庁が公認会計士・監査法人向けに示すガイドラインは、全ての顧客にリスク評価を行い、高いと判断した顧客には資産・収入の状況、取引目的、職業・地位、資金源などの追加情報を求めるとされています。(※7)
犯収法にも、ハイリスク取引で200万円を超える財産の移転を伴うときは資産及び収入の状況を確認するという定めがあり、外国の重要な公的地位にある者(外国PEPs)との取引はハイリスク取引に含まれます。(※8)
KYCという言葉は、この確認作業全体を指して使われることが多い印象です。ただ実務では、一度確認して終わりにせず、評価を見直し続ける継続的顧客管理まで含めて一つの仕組みと捉えたほうが迷いません。
疑わしい取引の「調査」と届出の流れ
疑わしい取引の調査は、取引を検知し、内容を精査し、届出の要否を判断するという順に進めます。必要と判断すれば所管行政庁へ届け出ます。
- 検知:システムのアラートや窓口担当者の気づきで、不自然な取引を拾い上げる
- 精査:顧客属性や取引時の状況、過去の取引と照らし合わせ、不自然さの理由を確かめる
- 判断・届出:届出の要否を決め、必要な場合は所管行政庁へ提出する
検知から届出まで、判断の経緯は記録に残しておくと、後から説明しやすくなります。
目安になるのが、金融庁の「疑わしい取引の参考事例」です。現金の使用形態から外国との取引、その他まで8区分で類型を示し、口座開設時の取引目的と合わない入出金や、短期間に多額の入出金をして休止する口座などが挙げられています。
(※9)事例に形式的に当てはまっても全てが届出対象とは限らず、当てはまらなくても疑わしいと判断すれば届出の対象です。
ガイドラインも、顧客の属性や取引時の状況を総合的に勘案する態勢を求め、ITシステムやマニュアルの活用を挙げています。(※2)参考事例は判断の出発点にすぎず、チェックリストのように使うと、かえって見落としが出かねません。
取引先スクリーニング
取引先スクリーニングとは、取引先やその関係者を反社情報、制裁リスト、PEPs、報道などと照合し、リスクの兆候を洗い出す作業です。
財務省は、外為法に基づく資産凍結等の対象者リストを公開しています。ロシア連邦関係で1,179個人・団体、タリバーン関係者等で533個人・団体が載っており、更新も続く状況です。(※10)
照合先には、官報の公告のような公的情報や、外国PEPsの情報も含まれるのが一般的です。照合は取引先の社名だけでなく、代表者や役員の氏名まで広げましょう。法務省の指針も、暴力団関係企業等と知らずに取引する可能性を指摘しています。(※4)
ネット検索で済ませる方法との違いは、網羅性、証跡、更新頻度の3点です。検索は担当者ごとに調べる範囲がばらつき、確認した日時や結果も残しにくいのが難点です。
マネロン調査の進め方
マネーロンダリング調査は、リスク評価から情報収集、照合、精査、記録、判断までを順に踏む手順として整えるのが基本です。
調査の手順、情報源、効率化の3点を押さえれば、担当者が替わっても結果がぶれにくい調査の型ができあがります。
調査の手順
調査の手順は、リスク評価から取引可否の判断まで6つの工程に分け、各工程の結果を記録に残す形で整えるのが基本です。
- リスク評価:法人か個人か、業種、国・地域、取引内容から、リスクの高低を見立てる
- 情報収集:商号、所在地、代表者などの基本情報と、報道や公的情報を集める
- スクリーニング:反社情報、制裁リスト、PEPsなどと照合する
- 精査:ヒットが出たら同一人物かを確かめ、内容を一次情報で裏取りし、リスクが高ければ追加の情報を求める
- 記録:調べた日時、範囲、結果、判断の根拠を残す
- 判断:取引の可否を決め、特定事業者であれば必要に応じて届出へ進む
金融庁のガイドラインでは、全ての顧客に対してリスク評価を行い、リスクに応じた低減措置を判断するよう示しています。記録の保存も低減措置の一つです。(※2)
犯収法は、特定事業者に取引記録等を取引日から7年間保存するよう定めています。(※11)事業会社に同じ義務はありませんが、自社の保存期間を決める際の目安になります。
最も抜けやすいのは5の記録です。ヒットがなかった結果こそ、後から「確認した」と示す証拠になります。
調査に使う情報源
調査に使う情報源は、公的情報、報道・ネット情報、専用データベースの3層に分けて考えると、抜け漏れを防ぎやすくなります。
公的情報の代表が、財務省の制裁対象者リストです。外為法に基づく資産凍結等の対象者一覧はExcelやCSVでも提供されており、社内の照合作業に取り込みやすい形式です。(※10)
国税庁の法人番号公表サイトでは、商号や所在地、変更の履歴を確認できます。(※12)官報は行政機関の休日を除いて毎日発行され、直近90日分は無料で閲覧可能です。それ以前は、無料で見られるのが法律・政令などに限られ、全体の検索には会員制有料の『官報情報検索サービス』を使います。(※13)
報道・ネット情報は、新聞記事やニュースサイト、SNSなどです。網羅性は検索語の選び方に左右され、同じ会社でも担当者によって見つかる情報が変わります。海外の制裁や反社の情報、PEPsは、商用のデータベースが担う領域です。
情報源は多いほど良いわけではなく、本人性の確認か、反社か、制裁か、評判か、何を確かめるための情報源なのかを決めておくと、運用が安定します。
ツール・外部DB活用で調査を効率化
調査を効率化する近道は、手作業の目視確認をツールや外部データベースに置き換え、人は精査と判断に集中することです。
仮に取引先300社を、社名・代表者名・所在地の3パターンで検索すれば900回になります。結果を1件ずつ開いて確かめる作業を、年に一度の見直しのたびに繰り返すのは現実的ではありません。
効率化のポイントは次の3つです。
- 取引先リストをまとめて登録して一括で照合すること
- 大量の記事から関連度の高いものをAIで絞り込むこと
- 確認結果を証跡として一元管理すること
金融庁のガイドラインも、業務内容に応じてITシステムやマニュアルを活用するよう挙げています。(※2)
海外の制裁やPEPsの情報は自社で集め続けるのが難しいため、外部データベースで補う方法が現実的です。調査の件数が多く社内で回らない場合は、調査代行(BPO)という選択肢もあります。
ツールが出すのはヒットの候補までであり、取引を続けるか止めるかを決めるのは、最後まで人の役割です。判断の責任まで機械に預けないようにしましょう。
マネーロンダリングを「疑われた」ときの調査対応
マネーロンダリングを疑われたときは、慌てて動かず、通知の真偽を確かめたうえで、取引の正当性を示す書類を揃えて回答するのが基本です。
疑われやすい取引の型、凍結後の動き方、詐欺との見分け方を押さえておけば、慌てずに済みます。
なぜ疑われる?疑われやすい取引パターン
疑われる主な原因は、顧客の属性や取引の目的に見合わない入出金と、説明のつかない資金の動きです。
金融庁の参考事例には、顧客属性に見合わない多額の入出金や、多数の者から入金を受けた直後に別口座へ送金する類型が挙がっています。(※9)形式的に当てはまっても全てが疑わしい取引とは限りませんが、正当な理由を金融機関が知らなければ、疑いの目で見られるでしょう。
仮に年商3,000万円の会社の口座に、複数の個人から合計1,000万円が入り、その日のうちに別口座へ送金されたとします。商流を知らない側からは、典型的な不審パターンに映ります。海外送金や決算期前後の大きな資金移動も、目的や根拠書類を示せないと確認の対象になりやすいです。
また、身に覚えがなくても疑われる場合があります。犯罪者は他人の口座を悪用して資金をやり取りするためです。疑われること自体を避けるのではなく、聞かれたら説明できる状態を日頃から作っておきましょう。
口座凍結・取引制限されたときの初動対応
口座凍結や取引制限を受けたときの初動は、通知の真偽を確かめ、期限内に、取引の正当性を示す書類を添えて回答することです。
- 通知の真偽を確認する:メールやSMSのリンクは開かず、通帳や公式サイトに載る窓口へ自分から連絡する
- 内容と期限を確認する:何を、いつまでに、どの方法で回答するのかを押さえる
- 書類を揃える:契約書、請求書、入出金の記録など、取引の目的と資金の出所を説明できるものを用意する
- 期限内に提出する:解除までの見通しは、金融機関に直接尋ねる
最初の一手は書類集めではなく、連絡が本物かどうかの確認です。動揺しているときほど、順番を間違えやすくなります。
振り込め詐欺などの犯罪に使われた口座と判断されると、残高に対する名義人の権利を失わせる手続に進みます。その申出期間は60日以上です。(※14)心当たりがあるなら、放置せず早めに金融機関へ相談してください。
詐欺電話への注意と正規の相談窓口
「マネーロンダリングを疑っている」という突然の電話やメールは、詐欺を疑い、自分から正規の窓口に連絡して確かめましょう。
金融庁は、マネーロンダリング等対策を名目に暗証番号やパスワードを聞き出そうとするフィッシングメールを確認したと注意喚起しています。(※15)警察官や銀行職員が電話で暗証番号を尋ねることは絶対にないと、銀行も呼びかけています。(※16)
ただし本物の確認依頼も郵送やWEB回答で届くため、見分けは容易ではありません。連絡先は届いた書面ではなく、通帳や公式サイトのものを使いましょう。
相談先は、次の2つです。
- 警察相談専用電話「#9110」
- 金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)
少しでも不審に感じたら、この2つのどちらかへ電話して確かめてください。
マネーロンダリング調査のよくある質問
ここからは、マネーロンダリング調査の実務でつまずきやすい疑問を見ていきましょう。
いずれも法令に一律の正解があるわけではなく、現場ではリスクに応じて判断し、その経緯を残す考え方が軸になります。
個人事業主もマネロン調査(反社・取引先調査)の対象になる?
個人事業主も調査の対象であり、やり方は法人と基本的に同じです。
法務省の指針は、反社会的勢力を「集団又は個人」と捉えています。(※4)取引相手が個人事業主なら、屋号ではなく、その背後にいる個人が調べる相手です。屋号だけで検索しても、本人の情報にはたどり着けません。
犯収法の取引時確認でも、自然人は氏名・住居・生年月日、法人は名称と所在地に加え、事業の内容や実質的支配者まで確かめる設計です。(※11)調べる先が最終的に「人」である点は共通で、法人なら代表者や役員、個人事業主なら本人の氏名まで確かめます。
違いは情報量です。個人は報道や公的情報が少なく、同姓同名の別人が出やすいため、生年月日や住所など複数の情報を突き合わせて見る必要があります。
取引先のマネロン・反社調査はどこまでやれば十分?
「どこまでやれば十分か」に法令上の一律の基準はなく、取引のリスクに応じて対象・頻度・深さを決める考え方が基本です。
指針は、相手方が反社会的勢力かどうかについて「通常必要と思われる注意を払う」ことを求め、疑いが生じた時点で速やかに関係を解消するとしています。(※4)件数や頻度までは示されていません。
東京都の暴力団排除条例は、事業者に対し、暴力団の活動を助長する疑いがある契約では、相手方が暴力団関係者でないことを確認するよう努めるものとしています。書面で契約する場合に、暴力団関係者と判明したときに解除できる特約を定めるよう努める旨も、同じ条文にあります。(※17)
実務では、新規取引は全件を調べ、継続取引は年1回見直し、リスクが高い先は追加で調べるという線引きが一例です。調査と契約書の暴力団排除条項は、どちらか一方ではなく基本的に併用します。
調査で「グレー」な情報が出たらどうする?
グレーな情報が出たときは、一次情報で裏取りし、必要に応じて追加調査をしたうえで、取引の可否と根拠を記録します。
- 同一人物かを確かめる:生年月日、所在地、役職などで同姓同名の別人を除く
- 一次情報で裏取りする:報道なら元記事、公的情報なら発行元まで遡る
- 必要なら追加調査をする:事業内容や資金の出所を本人に尋ね、疑いが残れば警察、暴力追放運動推進センター、弁護士といった外部専門機関に相談する
- 判断して記録する:継続、条件付き継続、見送りのいずれかを決め、根拠を残す
白黒に無理に寄せず、取引額の上限や追加確認を条件に進める判断もあります。
ただし、反社会的勢力であると判明した場合は、速やかに関係を解消するのが指針の考え方です。(※4)
取引先・顧客のマネロンリスク調査を効率化する「RoboRoboコンプライアンスチェック」
取引先・顧客のマネーロンダリングリスク調査は、専用ツールで大きく効率化できます。
ここでは、マネーロンダリングリスク調査の負担を減らす手段として、ネット・新聞・海外情報の一括調査と、3つの専門機関DBによる多層チェックを取り上げます。
ネット・新聞・海外情報を1クリックで一括調査
RoboRoboコンプライアンスチェックは、インターネット記事、新聞記事、海外情報を1クリックでまとめて調べられるクラウドサービスです。
取引先はExcelのドラッグ&ドロップで一括登録でき、AIが関連記事を3段階で自動選別します。海外は、全世界約245ヵ国・約586万件の法人・個人に関わるデータベース仕様です。
取引先100件のチェック作業は、従来と比べて最大98%短縮できます。リスク調査において、結果を1件ずつ開いて保存する手間が減る点は大きいです。
3つの専門機関DBで多層チェック
3つの専門機関のデータベースを使う多層チェックは、ネットや新聞では拾えない反社・制裁・破産の情報を補うオプションです。
エス・ピー・ネットワークの反社データベースは、1960年以降の新聞記事などから反社関連情報を蓄積しています。World-Checkは、LSEG提供の全世界約245ヵ国・約586万件の、法人・個人に関わるデータベースを収録し、1日6回更新されます。
官報破産者情報は、1996年10月以降の破産・民事再生などをデータ化したものです。
- 3つの専門機関のDBを1クリックでチェック
- 情報収集が困難な一般人・海外企業も可
- 最大1,000件を一括調査
- お打ち合わせ企業様限定で無料体験
導入事例
さくらインターネット株式会社は、法務担当者1名による手作業の取引先審査を、API連携とWorld-Checkで仕組み化しました。
導入前は、取引先が増えるほど担当者の負荷が増える運用で、海外企業は1件ずつ個別に確認していました。導入の決め手は、API連携で業務プロセスそのものを改善できる点と、World-Checkで海外の制裁リストやPEPsを網羅的にカバーできる点です。
導入後は、CSVの一括検索で大量の取引先を処理でき、証跡や履歴も自動で一元化されました。取引先が増えても業務負荷が比例して増えない体制が、「人が回すチェック」から「仕組みで回るチェック」への移行で整っています。
まとめ
マネーロンダリング調査は、事業者・捜査当局・疑われた側と立場によって中身が変わり、事業者にとっては取引先を確かめて記録に残す作業が中心です。特に顧客管理(CDD・EDD)と、疑わしい取引の調査・届出が軸になります。
2025年の届出は101万9,405件と過去最多で、調べないことのリスクは年々大きくなっています。万一疑われたときは、通知の真偽を確かめ、正当性を示す書類を期限内に出すのが基本です。
取引先が多く手作業で回らないなら、RoboRoboコンプライアンスチェックでネット・新聞・海外情報を一括調査できます。まずは無料トライアルで、取引先10件から試してみてください。
【参考・出典】
※1 「マネーロンダリング疑い届け出、25年は過去最多100万件超」(日本経済新聞)を加工し作成
※2 「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」(金融庁、令和8年3月31日)を加工し作成
※3 「犯罪収益移転防止に関する年次報告書(令和7年)概要版」(警察庁 JAFIC)を加工し作成
※4 「企業が反社会的勢力による被害を防止するための指針について」(法務省)を加工し作成
※5 「あなたの返信が、犯罪を防ぐ。」(全国銀行協会)を加工し作成
※6 「犯罪収益移転危険度調査書(令和7年)」(国家公安委員会・警察庁)を加工し作成
※7 「公認会計士及び監査法人におけるマネー・ローンダリング、テロ資金供与及び拡散金融対策に関するガイドライン」(金融庁、令和8年7月17日)を加工し作成
※8 「犯罪収益移転防止法」(警察庁 JAFIC)を加工し作成
※9 「疑わしい取引の参考事例」(金融庁)を加工し作成
※10 「経済制裁措置及び対象者リスト」(財務省)を加工し作成
※11 「犯罪による収益の移転防止に関する法律」(e-Gov法令検索)を加工し作成
※12 「国税庁法人番号公表サイト」(国税庁)を加工し作成
※13 「官報」(国立印刷局)を加工し作成
※14 「振り込め詐欺救済法とは」(全国銀行協会)を加工し作成
※15 「金融機関のマネロン等対策を騙ったフィッシングメールにご注意ください」(金融庁)を加工し作成
※16 「【重要】警察官や銀行等を騙る詐欺が急増していますのでご注意ください」(西日本シティ銀行)を加工し作成
※17 「東京都暴力団排除条例」(警視庁)を加工し作成