「金融庁ガイドラインやFATF(金融活動作業部会)の審査を受けて、自行のマネーロンダリング対策は本当に十分か」。銀行や金融機関のコンプライアンス担当なら、一度は不安を感じたことがあるはずです。
銀行のマネロン対策は、犯罪収益移転防止法が定める「取引時確認」「取引記録の保存」「疑わしい取引の届出」の3つの義務を土台に、リスクベース・アプローチで態勢を高度化することが基本です。本記事では、対策の全体像から法的義務、具体的な進め方、最新動向までを一次情報をもとに整理します。
読み終えるころには、自行・自社に足りない対策と次の一手が見える状態になるはずです。
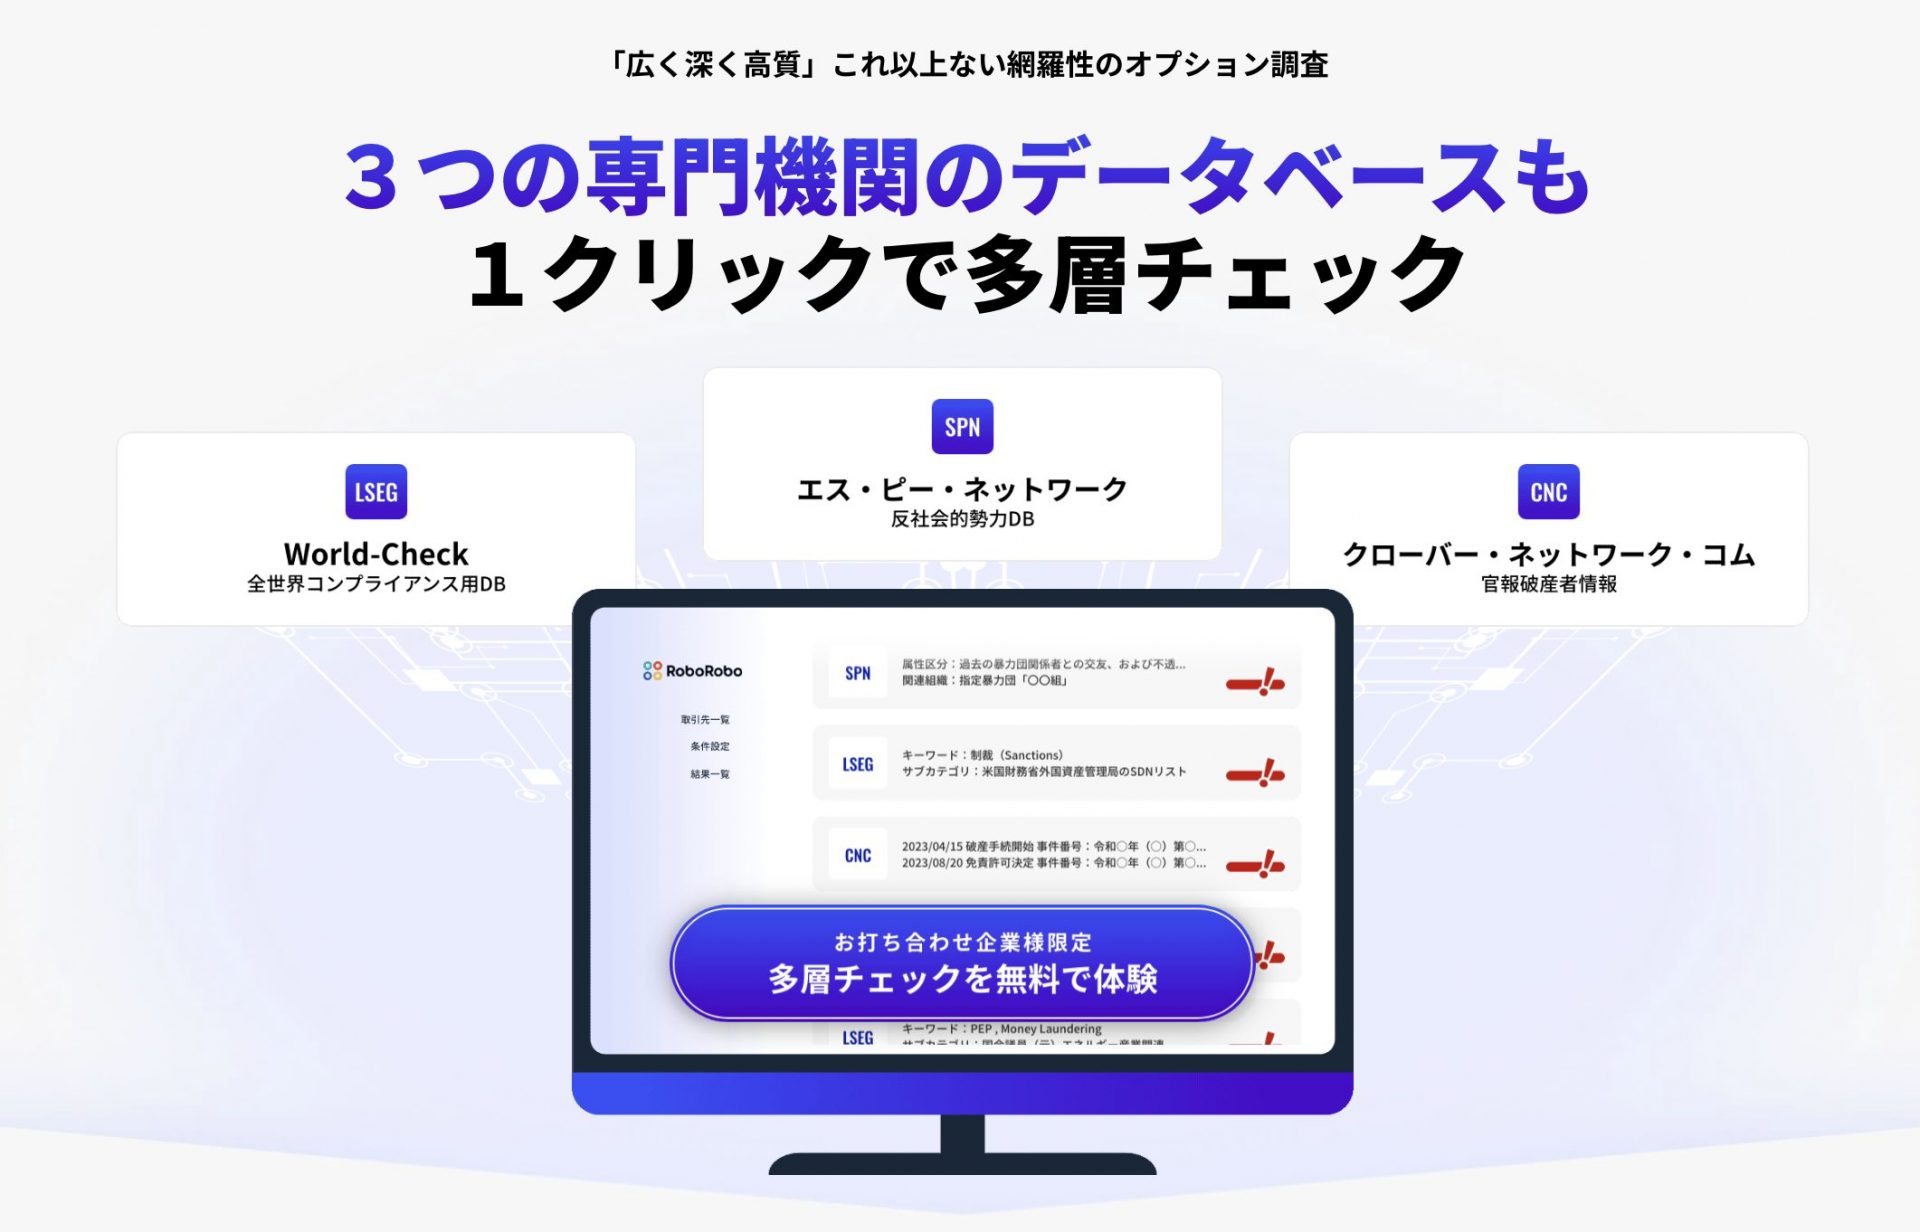
- 3つの専門機関のDBを1クリックでチェック
- 情報収集が困難な一般人・海外企業も可
- 最大1,000件を一括調査
- お打ち合わせ企業様限定で無料体験
目次
マネーロンダリング対策とは
マネーロンダリング対策とは、犯罪で得たお金の出所を隠す行為を、金融取引の各段階で食い止める取り組みです。
マネーロンダリング(資金洗浄)は、犯罪による収益を、出所や真の所有者が分からないようにして、捜査機関による摘発を逃れる行為を指します。放置すれば、収益が将来の犯罪や組織の維持に回りかねません。
そのため金融庁のガイドラインは、金融機関にリスクに応じた対策を求めています。(※1)銀行の実務では、対策を次の3つに分けると整理しやすいでしょう。
- 入口:取引時確認(KYC)
- 継続:取引モニタリング・継続的顧客管理
- 出口:疑わしい取引の届出
どの段階が手薄かを見るだけでも、自行の弱点は意外と浮かびます。
なぜ今、銀行にマネロン対策が強く求められるのか
銀行にマネロン対策が強く求められるのは、預金口座や送金が、犯罪資金の通り道に使われるおそれがあるためです。
マネロン対策は英語でAML(Anti Money Laundering)と呼ばれます。インターネットバンキングは指示から完了までが短く、完了後の取り消しも難しいため、資金が短時間のうちに分散し、引き出されかねません。
こうしたリスクを抑えるため、銀行には国際審査と国内規制の両面から、対策の強化が求められています。
国際的な要請
日本は2021年8月、FATFの第4次審査で「重点フォローアップ」と評価され、対策の高度化を国際的に求められました。(※2)FATFは、国際基準を定めて各国の履行状況を相互に審査する枠組みです。(※3)
審査では、法令の整備に加えて、対策が実際に機能しているかという有効性も見られています。結果として、成果は認められつつも、金融機関への監督・検査に優先的に取り組む必要があるとされました。(※4)
一部では不合格との見方も出ました。ただ、2021年時点で審査を終えた30の国・地域のうち、通常フォローアップは8カ国にとどまります。米国やカナダも重点フォローアップでした。(※2)
FATFの審査は中堅・中小の金融機関にも目を向けており、大手だけの課題ではありません。次の第5次審査のオンサイトは2028年6月の予定で、有効性の審査がより重視される見込みです。(※5)(※6)
国内規制の強化
金融庁は2018年2月のガイドライン策定から、金融機関に求める対策を段階的に引き上げてきました。(※4)
2021年3月にはFAQで求める内容を明確にし、2024年3月末までに態勢整備を完了するよう要請しています。現在のガイドラインは、2026年3月31日付の最新版です。
2024年4月以降は、整えた態勢の実効性の確保と高度化が課題です。そのため金融機関は、対策を取っているかだけでなく、効いているかを説明できる態勢を整える必要があります。有効性検証の結果を踏まえ、合理的・客観的に示せる状態が目安です。(※6)
銀行に課される法的義務
銀行に課される法的義務の中心は、犯罪収益移転防止法です。
ここでは3つの義務と取引時確認の中身を押さえたうえで、外為法や疑わしい取引の届出との関係まで、条文に沿って整理します。
犯罪収益移転防止法(犯収法)の3つの義務
犯収法が銀行に課す義務は、取引時確認、取引記録等の作成・保存、疑わしい取引の届出の3つです。(※7)対象となる事業者は「特定事業者」と呼ばれ、銀行などの金融機関も含まれます。
1つ目の取引時確認は、口座開設などの取引の際に、顧客が誰かを確かめる義務です。
対象の特定取引には、預貯金契約の締結や、200万円を超える大口現金取引などがあります。確認したら直ちに確認記録を作成し、特定取引等に係る契約が終了した日から7年間保存してください。2つ目の取引記録等も、取引の日から7年間の保存が必要です。(※8)
このほか犯収法には、コルレス契約締結時の厳格な確認や、外国為替取引に係る通知の義務もあります。(※8)
3つ目の疑わしい取引の届出は、犯罪収益の疑いがある取引などを、速やかに届け出る義務です。(※8)判断では、顧客の属性や取引時の状況など、保有する情報を総合的に勘案します。
判断の物差しの1つが、国家公安委員会が毎年公表する犯罪収益移転危険度調査書です。取引の種類ごとのリスクが評価されており、特定事業者はその内容を勘案します。
取引時確認の具体的な中身
取引時確認で確認する事項は、本人特定事項、取引を行う目的、職業または事業の内容、実質的支配者(法人のみ)の4つです。(※9)
本人特定事項は、個人なら氏名・住居・生年月日、法人なら名称と本店または主たる事務所の所在地を指します。法人については、事業経営を実質的に支配できる関係にある者の本人特定事項も確認の対象です。確認は、本人確認書類の提示など、主務省令で定める方法で行います。
さらに、なりすましの疑いがある取引や、制度整備が十分でない国・地域に居住する顧客との取引といったハイリスク取引では、確認の範囲が広がります。価額が200万円を超える財産の移転を伴う場合は、資産と収入の状況も確認しましょう。
ただし、この確認は、疑わしい取引の届出が必要かを判断するのに必要な限度で行うものです。聞けるだけ聞く、という運用にはなりません。
一方、取引時に確認をした顧客でも、確認記録を保存していなければ改めて確認が必要です。
外為法との関係と「疑わしい取引の届出」
外為法と犯収法は目的が異なり、銀行はどちらにも対応する必要があります。犯収法は犯罪収益の移転防止を図る法律で、外為法は対外取引に必要最小限の管理・調整を行う法律です。
外為法では、テロリスト等への資産凍結等の措置が実施されているほか、金融機関に対し、顧客の送金が外為法に抵触しないかの確認と本人確認が義務づけられています。(※7)
一方、疑わしい取引の届出では、金融庁の「疑わしい取引の参考事例」が目安です。預金取扱い金融機関向けには、現金の使用形態や口座の利用形態、外国との取引といった類型が示されています。
ただし、事例に当てはまれば自動的に届出対象になるわけではありません。逆に当てはまらなくても、疑わしいと判断した取引は届出の対象です。(※10)
届出は、所管行政庁を通じて国家公安委員会に通知されます。届け出ようとしていることや届け出たことは、顧客やその関係者に漏らさないようにしてください。(※9)
銀行が行う具体的なマネロン対策
銀行が行う具体的なマネロン対策は、リスクベース・アプローチ(RBA)を土台に、顧客管理、取引モニタリング、取引フィルタリングを組み合わせて進めます。
整理の順序は、RBAの考え方、顧客管理の実務、取引を見張る2つの仕組みです。
リスクベース・アプローチ(RBA)
RBAとは、自らが直面するリスクを特定・評価し、その大きさに見合った対策を講じる考え方です。高リスクには重点的に、低リスクには簡素に対応します。ガイドライン上は、金融機関が当然に実施すべき最低水準(ミニマム・スタンダード)の事項です。(※1)
検討は、次の順に区分して進めます。
- リスクの特定:商品・サービス、取引形態、国・地域、顧客属性のリスクを、包括的かつ具体的に検証する
- リスクの評価:特定したリスクが自らに及ぼす影響度を評価し、結果を文書化する
- リスクの低減:評価を踏まえ、顧客や取引ごとに講ずる措置を決める
評価は、少なくとも年1回は見直しを検討する必要があります。新しい商品やサービスの提供前にも、リスクの検証が必要です。
評価が粗ければ、その後の措置もすべて粗くなってしまうでしょう。
顧客管理(CDD/EDD)と継続的顧客管理
顧客管理(CDD)とは、顧客の情報や取引内容を調べ、リスク評価と照らして必要な措置を判断・実施する一連の流れを指します。
ガイドライン上、これはリスク低減措置の中核にあたり、取引の開始時、継続時、終了時の各段階で行うべきものです。(※1)
リスクが高い顧客には、厳格な顧客管理(EDD)を行います。外国PEPs(重要な公的地位にある外国の人物)や特定国等に係る取引の顧客も、この対象です。資産・収入や資金源などの追加情報を入手し、上級管理職の承認を得て、取引モニタリングを強めます。(※1)
確認頻度では、高リスク顧客について、1年ごとに資産・収入の状況、資金源、商流を確認するのが一例です。一方、リスクが低い顧客には簡素な顧客管理(SDD)が認められます。(※11)
継続的顧客管理は、リスクが低い顧客も含む全顧客が対象です。ただし、頻度・項目・手法まで一律にする必要はなく、リスクに応じて決めます。(※11)
金融機関が送るハガキや封書による情報更新の依頼も、この取り組みの一つです。
取引モニタリングと取引フィルタリング
取引モニタリングは取引そのものを分析して検知する仕組み、取引フィルタリングは取引内容を制裁リストと照合する仕組みです。顧客に着目する顧客管理とこの2つを組み合わせれば、低減措置の実効性を高められます。
取引モニタリングでは、自らのリスク評価を反映したシナリオ・しきい値などの抽出基準を設定します。この基準は、検知結果や疑わしい取引の届出状況を分析し、改善を図るものです。
FAQには、届出の分析でリスクが高いと分かった顧客属性や取引パターンについて、しきい値を下げて検知感度を上げる例があります。(※11)
フィルタリングの対象は、送金先や取引関係者、輸出入品目などです。照合先の制裁リストが最新か、検知基準がリスクに応じた設定かの検証も欠かせません。制裁対象者にはアルファベットの表記が複数ありうるため、スペルの違いを幅をもって探せる「あいまい検索」の設定も必要です。
国連安保理決議などで制裁対象者が指定されたときは、遅滞なく照合しましょう。外務省告示の発出後、速やかにリストの更新に着手し、合理的な期日までに差分照合を終えてください。
なお、外国PEPsへの該当は、顧客管理のリスク評価や疑わしい取引の判断で考慮します。システムを入れて終わりにせず、しきい値やあいまい検索の幅が自行のリスクに合うかを定期的に点検できるかどうかが、運用の差になるでしょう。
対策を効率化・高度化する進め方
態勢整備は、作って終わりではなく、有効性を検証して高度化し続ける取り組みです。
ここからは、3線管理の整え方、システムと外部データベースの使い方、自己点検の進め方の順に整理します。
3線管理と態勢整備の進め方
態勢整備は、経営陣の関与を起点に、営業・管理・監査の3つの部門で役割を分けるのが基本です。
金融庁のガイドラインでは、役割の整理に「3つの防衛線」の考え方を挙げています。第1線は顧客と直接向き合う営業部門、第2線はコンプライアンスなどの管理部門、第3線は内部監査部門です。(※1)
手順は、次の5段階で進めます。
- 経営陣が対策を経営上の重要課題と位置づけ、責任を担う役員を任命する
- 自らのリスクを特定・評価し、結果を文書化する
- 評価に応じて、顧客管理や取引モニタリングなどの低減措置を設計する
- 第2線が第1線を監視・支援し、第3線が両者を独立した立場で検証する
- 検証結果を踏まえ、方針・手続き・計画や管理態勢を見直す
参考になる取り組みの一つが、年度計画を立て、進捗を四半期ごとに経営陣の会議体へ報告する方法です。担当部署に任せきりにせず、経営陣が進捗を見続けられるかどうかが、態勢の持続力を左右するでしょう。
システム・外部データベースの活用
システムや外部データベースの活用は、業務負担の分析から入り、導入後も有効性の検証を続けるのが基本です。
ガイドラインは、リスク管理の業務負担を分析し、ITシステムでより効率的に行えないかを検討するよう経営陣に求めています。顧客管理でも、信頼性の高いデータベースやシステムを導入し、リスクが高い顧客を的確に検知する枠組みの構築が必要です。(※1)
ただし、データベースやシステムは導入して終わりにはなりません。シナリオやしきい値が自らのリスクに見合うか、制裁リストが最新かを検証し、内部・外部監査などの独立した検証でも有効性を確かめる必要があります。
外部委託や共同システムを使う場合も、自らの取引の特徴を分析し、必要なら独自の対応を加えましょう。データの網羅性と正確性も、定期的な検証の対象です。
事例集には、導入当初は有効だった検知シナリオが不要になった場合、そのシナリオを削除し、アラート対応にあてていた人員を別の分野へ回す例も挙がっています。(※12)
効率化とは、道具を足すことだけでなく、役目を終えた仕組みを手放すことでもあるはずです。
金融庁チェックシート等での自己点検
自己点検は、金融庁の資料を物差しに、自らの態勢の不足を洗い出し、優先順位をつけて直す作業です。
金融庁は2018年3月、すべての預金取扱金融機関に、送金取引を中心とした基本的な確認事項(緊急チェックシート)を発出しました。送金申込みのあった支店で取引する合理的な理由があるか、短期間に頻繁な送金が行われていないか、といった検証点が示されています。(※13)
また、ガイドラインと自らの態勢整備の現状とのギャップを分析し、報告することも求められてきました。(※6)2026年3月版の有効性検証の事例集は、リスク評価書の作成から低減策の整備まで、検証の着眼点と実際の取り組み事例をまとめたものです。(※12)
ただし同書は、チェックリストとして使うことを想定していないと明記しています。一つずつ対応済みを確認するのではなく、検証の範囲や方法を考える材料として使う位置づけです。
マネロン対策を怠るリスク
マネロン対策を怠った代償は、行政処分にとどまらず、信用の低下や、口座悪用による被害の拡大にまで及びます。具体的にどのようなリスクがあるのか、詳しく見ていきましょう。
行政処分・信用毀損・コルレス切断
対策の不備がもたらすのは、行政処分だけでなく、信用の低下や海外銀行との取引停止です。
ガイドラインは、対策の不備を契機に、外国当局から巨額の制裁金を課される事例や、海外の取引相手からコルレス契約の解消を求められる事例があると指摘しています。(※1)
国内では、イオン銀行が2024年12月に業務改善命令を受けました。取引モニタリングで検知した取引のうち少なくとも14,639件を、疑わしい取引かどうかの判定をしないまま放置していたためです。(※14)
検知から届出までの月平均日数も、最長で152日に及んでいます。必要な人員を置かず、経営陣が実態の把握に動かなかった点も、理由に挙げられました。
システムの検知は入口にすぎず、判定して届け出るところまでが対策です。
口座悪用・特殊詐欺と迅速な口座凍結
口座の悪用が特殊詐欺の被害を広げるなか、警察と金融機関が連携して、追跡や凍結を速める動きが進んでいます。被害金は、犯罪グループによって速やかに別の口座へ移されるためです。
警察庁と大手銀行等9行は合意書を結び、2026年6月から、被害金の移転先に関する警察の照会へ銀行が迅速に答える枠組みの運用が始まりました。(※15)
金融庁も金融機関に、不正のおそれを検知した取引について、顧客への確認や、出金停止・凍結・解約の迅速化を求めています。(※16)銀行どうしの情報共有も進み、全国銀行協会の100%子会社が、不正利用口座の情報を共有するシステムを2027年4月に稼働させる予定です。(※17)
マネロン対策の最新動向(第5次審査・暗号資産・対策の共同化)
今後の審査では、制度の整備より、対策が実際に機能しているかを示せるかが問われます。前述のとおり、第5次対日審査は2028年6月のオンサイトが予定されており、金融庁は先発国の結果も踏まえた高度化を求める方針です。(※18)
先発5か国の報告書では、新たなリスクへの対応が重く見られ、実質的支配者の確認や届出の質と遅れに改善の余地が指摘されました。(※19)
暗号資産では、2026年3月にFATFがステーブルコインやオフショアの暗号資産事業者に関する報告書を2本公表しています。オフショア事業者と取引する際の相手の管理態勢の評価や、無登録事業者との取引解消が、民間向けの推奨に含まれた点は見逃せません。(※19)
また取引モニタリングの共同化も進み、為替取引分析業者3社が、2026年3月末時点で延べ63の金融機関等から受託しています。(※19)
ただし、分析を任せても、通知の妥当性を検証し、改善を求める役割は委託元に残るのが実情です。新しい論点が増えるほど、優先順位づけは外に任せにくい部分だといえます。
銀行のマネーロンダリング対策のよくある質問
銀行のマネロン対策でよく挙がる疑問は、届出の時期と罰則、規模による違い、用語の区別の3つです。
疑わしい取引の届出は、いつ・どこに行う?怠った場合の罰則は?
届出は、疑いがあると認めたときに、速やかに所管の行政庁へ行います。銀行の行政庁は、内閣総理大臣です。方法は、e-Gov電子申請、電磁的記録媒体、文書(郵送または持込み)の3通りから選べます。
届出義務の違反は、行政庁による是正命令の対象です。命令に違反すると、2年以下の拘禁刑か300万円以下の罰金に処され、両方が科されることもあります。(※9)
罰則の重さより、届出の遅れが捜査や被害回復の妨げになる点のほうが、実務では重い論点でしょう。
中小・地域金融機関でも大手と同じ対策が必要?
中小・地域金融機関も、犯収法の義務とリスクベース・アプローチの実施については、大手と同じ立場です。特定事業者には、銀行のほか、信用金庫、信用協同組合、農業協同組合なども含まれます。規模が小さくても義務は変わらず、変わるのはリスクに見合って決める対策の厚みです。
一方で金融庁は、規模が小さい又は取引範囲が限定的な金融機関ではノウハウの蓄積が難しいことも考えられるとして、業界団体や中央機関にシステムの共同運用の促進などを求めています。前章で触れた為替取引分析業者への委託も、その一例です。
マネロンとAML・CFT・KYC・CDDの違いは?
マネロンは犯罪収益を隠す行為の名前で、AML・CFTは対策の名前、KYC・CDDは対策に含まれる顧客対応の手続きの名前です。
マネロンは、犯罪で得た収益の出所や真の所有者を分からなくして、捜査機関の摘発を逃れようとする行為を指します。テロ資金供与は、テロの実行や活動のために、資金や場所を集めて提供する行為です。
AMLはマネロンへの対策、CFTはテロ資金供与への対策で、ガイドラインは両方をあわせて扱っています。
KYCは、銀行が顧客の身元などを確かめる顧客確認の呼び名で、犯収法上の義務は取引時確認です。CDDは、顧客の情報や取引内容の調査をもとに、取引の開始から終了まで、リスクに応じた措置を続ける顧客管理を指します。
制裁・PEPs・海外反社のスクリーニングを効率化するなら「RoboRoboコンプライアンスチェック」
制裁リスト・PEPs・海外反社との照合は、専用ツールで効率化しやすい領域です。
「RoboRoboコンプライアンスチェック」なら、照合を1クリックにまとめられます。
制裁リスト・PEPs・海外反社を横断照合
RoboRoboコンプライアンスチェックは、制裁対象者、PEPs、犯罪・不正関与情報を、World-Checkとの連携で横断照合できます。
World-Checkは、ロンドン証券取引所グループが提供する全世界約245ヵ国・約586万件の、法人・個人に関わるデータベースで、1日6回更新され、主要な制裁情報は24時間以内に反映されます。
新しく指定された制裁対象者を遅れずに照合できるため、照合先の鮮度は地味に効いてくる部分です。
国内反社・官報破産もまとめてチェック

RoboRoboコンプライアンスチェックは、国内の反社データベースと官報破産者情報も、同じ画面で同時に検索する仕組みです。
取引先はExcelで一括登録でき、同時検索は最大1,000件まで行えます。API連携なら、CRMやSFAからの登録、検索、結果の取得まで手作業を挟みません。
ただし、国内反社・官報・海外情報の検索とAPI連携は別料金です。
導入実績と適したケース
導入実績の一つに、IPO準備で1,000社以上の既存取引先を一括チェックしたBETA株式会社の導入事例があります。
同社は導入前に反社チェックを実施しておらず、主幹事証券から早期の導入と既存取引先の確認を求められた状況です。既存先は1,000社を超え、一社ずつ確かめる人員を割けないなか、検索結果を証跡として残す点にも課題を抱えていました。
比較検討の末、取引先データを一括で取り込んで一括チェックできる点を決め手として選んだ形です。導入後は、取引先マスタから作ったリストを取り込み、既存先の確認を済ませました。
RoboRoboコンプライアンスチェックが向いているのは、中小・地域金融機関、資金移動業者、暗号資産交換業者、取引先審査を強化したい事業会社です。ツール自体は、取引先10件まで無料で試せます。多層チェック(専門機関のデータベース)の無料体験は、打ち合わせ企業限定です。
まとめ
銀行のマネロン対策は、入口の取引時確認、継続の顧客管理とモニタリング、出口の疑わしい取引の届出の3本柱で、弱い段階から直していくのが基本です。犯収法の3つの義務とリスクベース・アプローチが、その土台にあります。
2028年6月に予定される第5次対日審査を前に、対策は整えるだけでなく、効いているかを示せる状態へと高度化する段階に入りました。
どの段階から直すかは判断が分かれるところですが、検知した取引の判定が滞っていないかを先に見るのが、地味でも効く出発点でしょう。
制裁リスト・PEPs・海外反社の照合は、RoboRoboコンプライアンスチェックのようなツールに任せると、手作業を減らせます。
【参考・出典】
※1 「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」(金融庁、令和8年3月31日)を加工し作成
※2 「FATF第4次対日相互審査結果と今後のAML/CFT対策」(PwC Japanグループ)を加工し作成
※3 「FATF対日相互審査フォローアップ報告書(第3回)が公表されました」(財務省)を加工し作成
※4 「金融機関におけるマネロン・テロ資金供与・拡散金融対策について」(金融庁)を加工し作成
※5 「5次のトリセツ―FATF第5次対日相互審査で示す官民のチカラ」(財務省「ファイナンス」2026年5月号)を加工し作成
※6 「マネー・ローンダリング等及び金融犯罪対策の取組と課題(2025年6月)」(金融庁)を加工し作成
※7 「国内のマネロン・テロ資金供与・拡散金融対策」(財務省)を加工し作成
※8 「犯罪収益移転防止法の概要(令和6年4月1日時点)」(JAFIC/警察庁)を加工し作成
※9 「犯罪による収益の移転防止に関する法律」(e-Gov法令検索)を加工し作成
※10 「疑わしい取引の参考事例」(金融庁)を加工し作成
※11 「マネロン・テロ資金供与対策ガイドラインに関するよくあるご質問(FAQ)」(金融庁、令和8年3月31日)を加工し作成
※12 「マネロン等対策の有効性検証に関する事例集 令和8年3月版」(金融庁)を加工し作成
※13 「マネー・ローンダリング及びテロ資金供与対策の現状と課題(2018年8月)」(金融庁)を加工し作成
※14 「イオン銀行に対する行政処分について」(金融庁、令和6年12月26日)を加工し作成
※15 「金融機関と警察庁における特殊詐欺に係る被害金の追跡、凍結、回復に指向した官民協働型枠組みの運用開始について」(金融庁、令和8年5月28日)を加工し作成
※16 「金融機関が行う預貯金口座の不正利用等防止の取組に係る広報について」(金融庁、令和8年4月16日)を加工し作成
※17 「預金取扱金融機関間の不正利用口座情報共有枠組みの創設について」(金融庁「アクセスFSA」2026年4月号)を加工し作成
※18 「マネー・ローンダリング等及び金融犯罪対策の取組と課題(2026年7月)概要」(金融庁)を加工し作成
※19 「マネー・ローンダリング等及び金融犯罪対策の取組と課題(2026年7月)」(金融庁)を加工し作成