取引銀行や取引先から確認を求められ、「自社のマネーロンダリング対策はこのままで十分なのか」と不安に感じていませんか。
結論から言えば、企業のマネロン対策は「リスク評価・体制整備・取引前の確認・継続的なモニタリング・届出と記録」の5つの手順で整理できます。さらに中心となる取引先チェックはツールで効率化が可能です。
本記事では、「RoboRoboコンプライアンスチェック」を提供する当社が、警察庁・金融庁の公的資料をもとに、法律上の義務と推奨対策の線引き、2026年の犯収法改正、金融機関の取り組み事例を解説します。
読み終えるころには自社がどこまで対応すべきかが明確になり、金融機関や取引先から信頼される体制づくりに着手できるはずです。
- 3つの専門機関のDBを1クリックでチェック
- 情報収集が困難な一般人・海外企業も可
- 最大1,000件を一括調査
- お打ち合わせ企業様限定で無料体験
目次
マネーロンダリング対策(AML)とは?企業に求められる理由
マネーロンダリング対策(AML:Anti-Money Laundering)とは、犯罪で得た資金の出どころを隠す行為(資金洗浄)を防ぐための、本人確認・取引の監視・疑わしい取引の届出などの一連の取り組みのことです。テロ資金供与対策(CFT)とあわせて「AML/CFT」と呼ばれることもあります。
かつては金融機関だけの課題と考えられがちでしたが、現在は一般の事業会社にも対応が求められています。ここでは、マネロン対策の考え方と、企業にとって急務となっている理由を解説します。
マネーロンダリング対策(AML/CFT)とは:資金洗浄の流れを断つ取り組み
マネーロンダリングは、一般的に次の3つの段階で行われます。
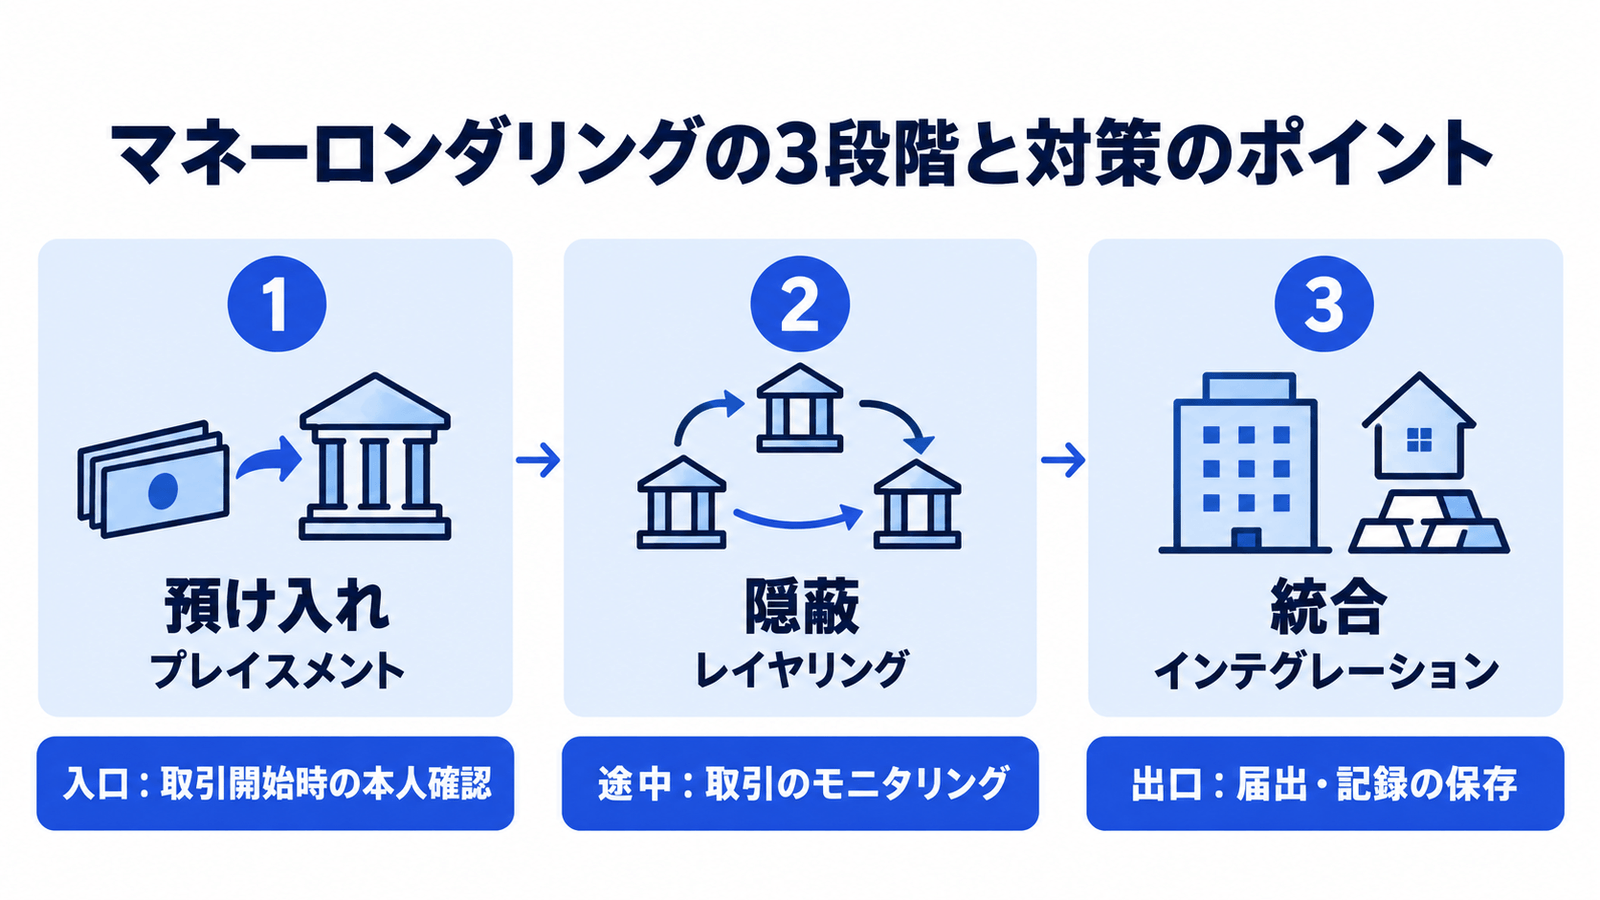
▼マネーロンダリングの3段階と対策のポイント
| 段階 | 内容 | 対策のポイント |
|---|---|---|
| 預け入れ(プレイスメント) | 犯罪で得た資金を口座や金融商品に入れる | 入口:取引開始時の本人確認・取引先チェック |
| 隠蔽(レイヤリング) | 送金や取引を繰り返し、資金の出どころをわかりにくくする | 途中:取引のモニタリング・不自然な取引の検知 |
| 統合(インテグレーション) | 正当な事業収益や資産に見せかけて使う | 出口:疑わしい取引の届出・記録の保存 |
マネロン対策は、この流れのどこかで資金の動きを断ち切るための取り組みです。企業がやるべきことは「入口・途中・出口」の3か所を押さえることと考えると、全体像をつかみやすくなります。
マネーロンダリングの手口や調査方法については、以下の記事で詳しく解説しています。
企業のマネーロンダリング対策が急務な理由:特殊詐欺の拡大と過去最多の届出件数
警察庁の「犯罪収益移転防止に関する年次報告書(令和7年)」によると、令和7年に特定事業者から届け出られた疑わしい取引は100万件を超え、過去最多となりました(※1)。また、金融庁によると、令和7年の特殊詐欺等の被害額は約3,257億円で、前年の1.6倍に拡大しています(※2)。
さらに、マネロン対策の国際基準を定めるFATF(金融活動作業部会)による日本への第5次相互審査は、2028年6月からオンサイト審査が始まる予定です(※2)。
国際的な審査に向けて、金融機関の顧客管理は今後さらに厳しくなります。金融機関の審査が厳しくなれば、その取引先である事業会社にも確認が及ぶことになります。マネロン対策は、もはや金融機関だけの問題ではありません。
マネーロンダリング対策の法律:金融庁・警察庁の基準で見る義務と推奨
マネロン対策について企業が最初に確認すべきなのは、「自社に法律上の義務があるのか」という点です。犯罪収益移転防止法(犯収法)で義務を負うのは「特定事業者」に限られますが、それ以外の企業にも実質的な対応が求められています。
▼特定事業者/一般事業会社ごとの義務と推奨対策
| 対策 | 特定事業者 | 一般事業会社 |
|---|---|---|
| 取引時確認(本人確認) | 義務 | 推奨(取引先チェックとして実施) |
| 確認記録・取引記録の作成と7年間の保存 | 義務 | 推奨(証跡の保存) |
| 疑わしい取引の届出 | 義務 | ー(不審な取引は金融機関・警察へ相談) |
| 社内体制の整備(責任者の選任・研修など) | 努力義務を含む措置 | 推奨 |
| 反社会的勢力の排除 | 必要 | 必要(法務省指針・暴排条例) |
| 経済制裁対象者との取引規制 | 対象 | 対象(外為法) |
(※3)(※4)(※5)
なお、警察庁(JAFIC:犯罪収益移転防止対策室)は疑わしい取引の情報の集約・分析とリスク評価を、金融庁は金融機関の監督とガイドラインの策定を担っています。都道府県警察(警視庁など)は、疑わしい取引の情報をもとにマネロン事件の捜査を行います。
反社会的勢力に関する法律の全体像は、以下の記事で解説しています。
犯罪収益移転防止法(マネロン法):特定事業者に課される義務
犯収法では、マネロンに利用されるおそれのある事業者を「特定事業者」と定め、さまざまな義務を課しています。主な特定事業者は次のとおりです。
- 銀行・信用金庫などの金融機関、資金移動業者、暗号資産交換業者
- クレジットカード事業者、ファイナンスリース事業者
- 宅地建物取引業者
- 宝石・貴金属等取扱事業者
- 郵便物受取サービス業者、電話受付代行業者、電話転送サービス事業者
- 弁護士・司法書士・行政書士・公認会計士・税理士などの士業
また特定事業者に課される主な義務は、次のとおりです。
▼特定事業者の主な義務
| 義務 | 内容 |
|---|---|
| 取引時確認 | 本人特定事項、取引の目的、職業・事業の内容、実質的支配者などを確認する |
| 確認記録の作成・保存 | 取引時確認の記録を作成し、7年間保存する |
| 取引記録の作成・保存 | 取引の記録を作成し、7年間保存する |
| 疑わしい取引の届出 | マネロンの疑いがある取引を、所管行政庁に届け出る |
| 取引時確認等を的確に行うための措置 | 社内規程の作成、研修の実施、統括管理者の選任などに努める |
(※3)
特定事業者には、業種ごとに所管行政庁があります。たとえば、宅地建物取引業者は国土交通省、クレジットカード事業者やファイナンスリース事業者は経済産業省が所管しています(※6)(※7)。
自社の事業が特定事業者に当たるかどうかは、犯収法の条文や所管行政庁の案内で確認しましょう。
特定事業者でない中小企業にもマネーロンダリング対策が必要な理由
特定事業者に当たらない一般の事業会社には、犯収法上の直接の義務はありません。しかし、次の4つの理由から、義務ではないものの、実質的には対策が必要です。
- 取引先・取引銀行から確認を求められる:金融機関は継続的顧客管理として、取引目的や実質的支配者を確認している
- 犯罪収益と知りながら受け取ると処罰対象になり得る:組織犯罪処罰法が定めている
- 経済制裁対象者との取引は規制されている:外為法により、一定の取引には許可が必要(※4)
- 反社会的勢力の排除が求められている:法務省の指針が関係遮断を求めている(※5)
「特定事業者でないから関係ない」と考えてしまうと、金融機関の審査で取引が謝絶されたり、知らないうちに犯罪収益の受け皿になったりするリスクがあります。
中小企業における反社チェックの必要性については、以下の記事で解説しています。
金融庁ガイドラインとFATF審査:銀行のマネーロンダリング対策が及ぼす影響
金融庁は、金融機関向けに「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」を定めており、2026年3月にはガイドラインとFAQが改正されました(※2)(※8)。ガイドラインでは、主に次のような対応が求められています。
- リスクベース・アプローチ:リスクを特定・評価し、見合った対策を講じる
- 継続的顧客管理:取引開始後も顧客情報を定期的に確認・更新する
- 取引モニタリング・フィルタリング:不自然な取引を検知し、制裁対象者との取引を防ぐ
こうした取り組みが、事業会社の側からは「取引銀行からの定期的な確認依頼」や「口座開設時の審査の厳格化」として表れます。金融機関に求められるマネロン対策の詳細は、以下の記事で解説しています。
【内部リンク】マネーロンダリング対策 銀行(松村さん担当記事・公開後に設置)
銀行から「お客さま情報の確認」が届いたら:みずほ銀行・PayPay銀行の例
取引銀行から、取引目的や事業内容、実質的支配者などの確認を求められるケースが増えています。これは、金融庁のガイドラインにもとづく継続的顧客管理の一環です。
▼銀行による定期確認の例
| 銀行 | 確認の概要 |
|---|---|
| みずほ銀行 | 金融庁のガイドラインを踏まえ、2020年9月25日から、取引の内容や状況に応じてお客さま情報や取引目的の確認を依頼している。取引目的の確認のために第1暗証番号・第2暗証番号の入力を求めることはないと明記している |
| PayPay銀行 (ビジネス) |
法人の場合、事業内容、取引担当者、実質的支配者、取引目的、売上高・総資産などを確認している。回答がない場合は口座の取引が一部制限されることがあり、回答すれば即時に解除される |
(※9)(※10)
銀行をかたったフィッシング詐欺も報告されているため、確認依頼が届いたら、銀行の公式サイトや公式アプリから手続きを行うようにしましょう。メールやSMSのリンクから暗証番号やパスワードを入力するのは危険です。
また、自社が取引先に対して同様の確認を行う立場になることもあります。銀行の確認項目は、自社の取引先チェックの項目を考えるうえでも参考になります。
マネーロンダリング対策を怠った際の罰則と行政処分
特定事業者が犯収法上の義務に違反した場合、所管行政庁から是正命令を受けることがあります。是正命令に違反すると、刑事罰の対象となります。
▼犯収法の主な罰則
| 違反内容 | 罰則 |
|---|---|
| 是正命令に違反した場合(個人) | 2年以下の拘禁刑もしくは300万円以下の罰金、またはその併科 |
| 是正命令に違反した場合(法人・両罰規定) | 3億円以下の罰金 |
(※3)
ただし、企業にとって本当に大きいのは、罰則よりも事業上の損失です。行政処分を受けると社名とともに公表されるため、金融機関からの取引謝絶や、取引先からの信用低下につながるおそれがあります。口座が使えなくなれば、事業そのものが止まりかねません。
2026年犯収法改正:マネーロンダリング対策で「送金バイト」に罰則導入
2026年6月10日、犯収法の改正法が公布されました。主な改正点は次のとおりです。
▼2026年犯収法改正の主なポイント
| 改正点 | 内容 | 施行日 |
|---|---|---|
| 「送金犯罪」の罰則新設 | 報酬を得て、他人の依頼で口座を使った送金を行う行為や、それを依頼・勧誘する行為を処罰。2年以下の拘禁刑もしくは300万円以下の罰金(業として行う場合は3年以下・500万円以下) | 2026年7月10日 |
| 預貯金通帳等の不正譲渡の罰則引上げ | 1年以下・100万円以下から、3年以下の拘禁刑もしくは500万円以下の罰金に引上げ(業として行う場合は5年以下・1,000万円以下) | 2026年7月10日 |
| その他の措置 | 不正利用口座への対策などの措置 | 公布から1年以内の政令で定める日 |
(※11)(※12)
「送金バイト」とは、SNSなどで募集され、報酬と引き換えに自分の口座で受け取った資金を別の口座に送金するアルバイトのことです。これまでは口座の売買を伴わない手口が規制をすり抜けていましたが、改正によって処罰の対象となりました(※12)。
事業会社にとっては、従業員が送金バイトに関与したり、法人口座が不正に利用されたりするリスクにつながります。社内研修などで注意喚起しておくとよいでしょう。
企業がやるべきマネーロンダリング対策5つの手順
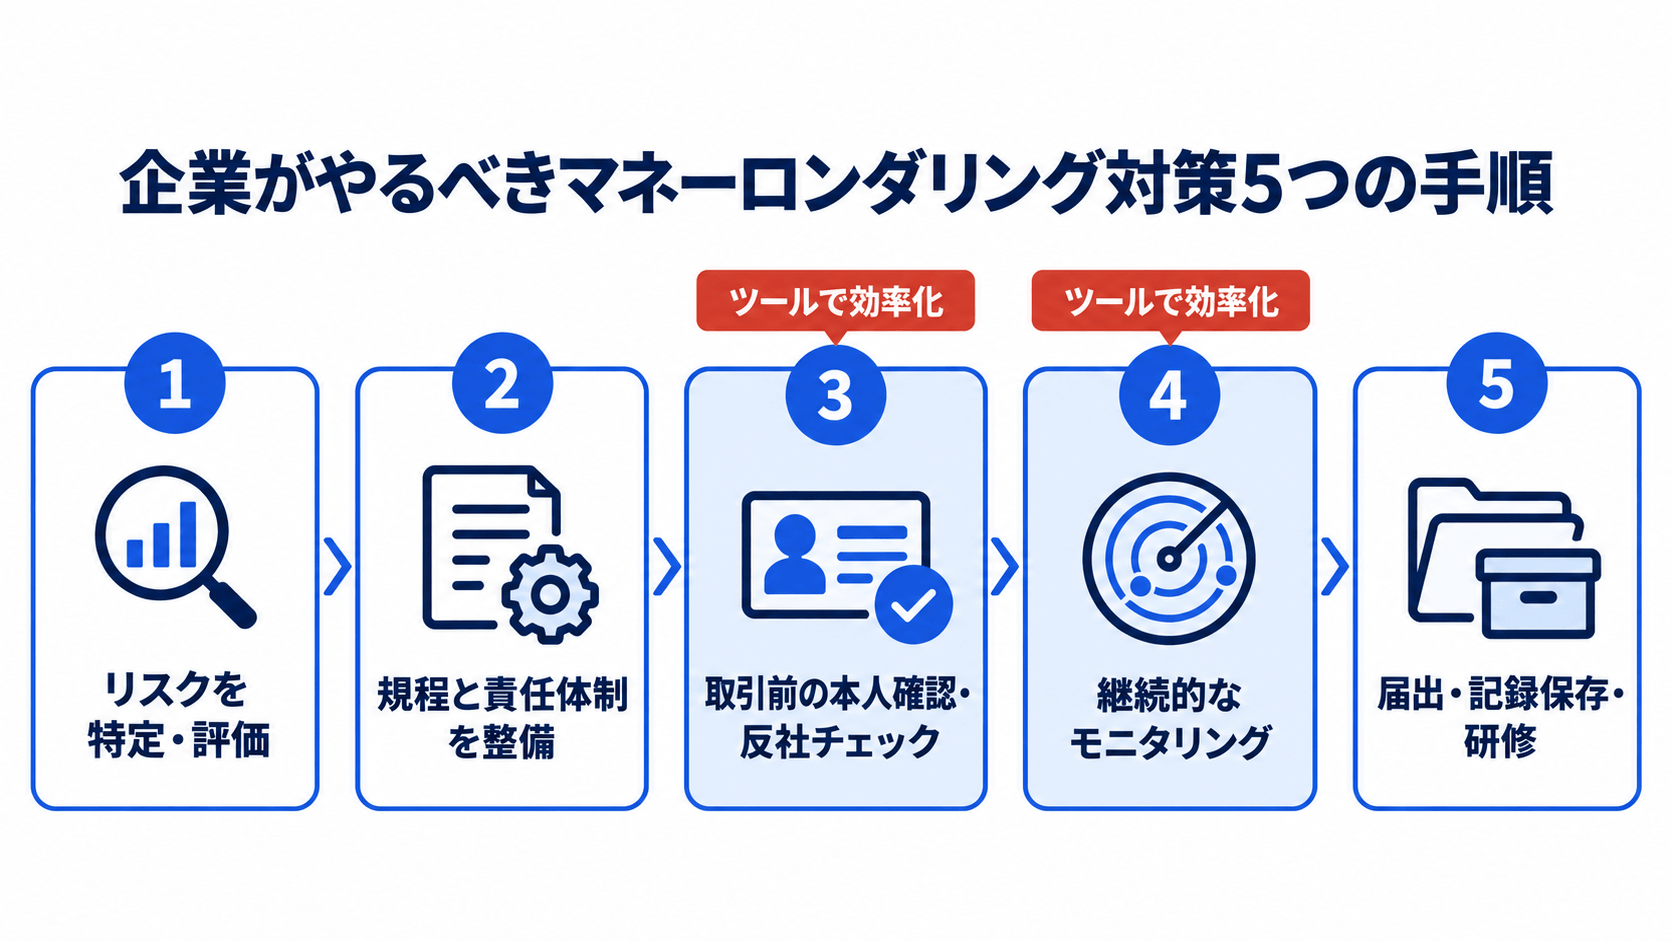
ここからは、企業が実際にマネロン対策を進めるための手順を解説します。企業のマネロン対策は、次の5つの手順で整理できます。
▼企業のマネーロンダリング対策5つの手順
| 手順 | 内容 | 主な担当 | 頻度 |
|---|---|---|---|
| 手順1 | 自社のリスクを特定・評価する | 経営層・管理部門 | 年1回・事業変更時 |
| 手順2 | 社内規程と責任体制を整える | 経営層・法務・総務 | 初回整備・定期見直し |
| 手順3 | 取引開始前に本人確認(KYC)と反社・制裁リストのチェックを行う | 営業・審査担当 | 取引開始ごと |
| 手順4 | 取引開始後も継続的にモニタリングする | 審査担当・経理 | リスクに応じて定期的に |
| 手順5 | 疑わしい取引の届出・記録保存・社員研修を行う | 管理部門・全社員 | 随時・年1回以上の研修 |
(※8)
手順1:自社のリスクを特定・評価する
最初に行うのが、自社の商品・サービスや取引にどのようなリスクがあるかを把握することです。
国家公安委員会が毎年公表している「犯罪収益移転危険度調査書」では、次のような取引・国・顧客が、マネロンに悪用される危険度が高いとされています(※13)。
▼犯罪収益移転危険度調査書で危険度が高いとされる要素
| 観点 | 危険度が高いとされる要素 |
|---|---|
| 取引形態 | 非対面取引、現金取引、外国との取引 |
| 国・地域 | イラン、北朝鮮(FATFが対抗措置を要請)、ミャンマー |
| 顧客属性 | 暴力団、非居住者、外国の重要な公的地位を有する者、実質的支配者が不透明な法人 |
(※13)
この表の項目を自社の取引に当てはめ、「当社では現金取引が多い」「海外の取引先がある」といった形で評価していきます。国が公表しているリスク評価を、そのまま自社の点検表として使えるため、費用をかけずに始められる第一歩です。
手順2:社内規程と責任体制を整える
リスクを把握したら、対策を継続的に回すための社内体制を整えます。主なポイントは次の3つです。
- 責任者の選任:統括責任者を決め、権限と役割を明確にする
- 規程・マニュアルの整備:審査基準・確認方法・判断フロー・記録方法を文書化する
- 経営陣の関与:方針を経営陣が承認し、定期的に報告を受ける
すでに反社チェックの規程がある企業は、既存の規程を拡張して「反社・制裁・マネロン」を一体で扱う規程にすると、運用の負担を抑えられます。
手順3:取引開始前に本人確認(KYC)と反社・制裁リストのチェックを行う
マネロン対策の中心となるのが、取引開始前の確認です。犯収法の取引時確認の項目を参考に、取引先を審査するフローを整えましょう。
▼取引開始前に確認したい項目と確認方法
| 確認項目 | 確認方法の例 |
|---|---|
| 本人特定事項(法人名・所在地など) | 登記事項証明書、法人番号公表サイト |
| 取引の目的 | 申込書・ヒアリング |
| 事業の内容 | 定款、会社案内、Webサイト |
| 実質的支配者 | 申告書、株主名簿 |
| 反社会的勢力との関係 | Web・新聞記事の検索、反社チェックツール、暴力追放運動推進センターへの照会 |
| 経済制裁対象者との関係 | 財務省の経済制裁対象者リストとの照合 |
(※3)(※4)
海外の取引先の場合は、取引先や関係者が経済制裁の対象になっていないか、取引国が高リスク国・地域に当たらないかも確認が必要です。
手順4:取引開始後も継続的にモニタリングする
一度確認した取引先も、経営者の交代や事業内容の変化などによって状況が変わります。そのため、取引開始後も定期的に再チェックを行うことが大切です。
金融庁ガイドラインの「継続的顧客管理」の考え方を、事業会社向けに読み替えると、次のような頻度設計が考えられます。
▼取引先のリスクに応じた再チェックの頻度(例)
| 取引先のリスク | 再チェックの頻度の例 |
|---|---|
| 高リスク(海外取引・現金取引が多いなど) | 年1回以上 |
| 中リスク | 2〜3年に1回、または契約更新時 |
| 低リスク | 契約更新時 |
あわせて、急な取引額の増加や取引目的と合わない支払いなど、不自然な取引に気づける仕組みも整えておきましょう。
手順5:疑わしい取引の届出・記録保存・社員研修を行う
特定事業者は、マネロンの疑いがある取引を所管行政庁に届け出る義務があります。届出の判断には、金融庁などが公表している「疑わしい取引の参考事例」が役立ちます(※14)。
また、確認記録と取引記録は7年間の保存が義務付けられています(※3)。特定事業者でない企業も、取引先チェックの結果や判断の経緯を記録として残しておけば、金融機関や監査への説明に活用できます。
さらに、マネロンの兆候に気づくのは、日々取引先と接している現場の担当者です。定期的な研修で「気づける組織」をつくることが、対策の実効性を高めます。
自社のマネロン対策 対応度チェックリスト
5つの手順にもとづき、自社の対応状況を確認できるチェックリストを用意しました。
▼マネーロンダリング対策 対応度チェックリスト
| 手順 | チェック項目 |
|---|---|
| 手順1 | 自社が犯収法の特定事業者に当たるかを確認している |
| 危険度調査書を参考に、自社の取引のリスクを評価している | |
| 手順2 | マネロン対策の責任者を選任している |
| 取引先審査の規程・マニュアルを整備している | |
| 経営陣が対策の方針を承認し、報告を受けている | |
| 手順3 | 取引開始前に、取引先の本人特定事項と事業内容を確認している |
| 取引開始前に、反社会的勢力との関係を確認している | |
| 海外取引先について、経済制裁対象者との照合を行っている | |
| 手順4 | 既存の取引先を定期的に再チェックしている |
| 不自然な取引に気づくためのルールがある | |
| 手順5 | 確認結果と判断の経緯を記録し、保存している |
| 社員向けに定期的な研修を行っている |
多くの企業で「できていない」となりやすいのが、手順3・4の取引先チェックです。取引先の数が増えるほど、手作業での確認には限界が生じます。効率化の方法は、後ほど詳しく紹介します。
マネーロンダリング対策の企業事例:銀行から中小企業まで
ここでは、公式に発表されている情報をもとに、マネロン対策の企業事例を紹介します。金融機関の先進的な取り組みから、中小企業の失敗・成功事例まで見ていきましょう。
【銀行】三井住友銀行:24時間365日の監視と短期間でのシナリオ更新
三井住友銀行では、オンラインバンキングがいつでも利用できることを踏まえ、24時間365日の金融犯罪対策に取り組んでいます(※15)。
不正な取引を検知するための「シナリオ」は数十に絞り込み、誤検知を減らしつつ精度を高めています。新たな手口の情報を得ると、早ければ数時間、遅くとも1日程度でシナリオを追加しているといいます(※15)。
チームには、警察で詐欺捜査に携わった経験者や、サイバーセキュリティの専門家が在籍しています。
規模は違っても、検知のルールを持ち、手口の変化に合わせて更新し続けるという考え方は、事業会社の取引先チェックにも応用できます。
【銀行業界】全国銀行協会のマネー・ローンダリング対策共同機構
全国銀行協会は、2023年に100%子会社として「株式会社マネー・ローンダリング対策共同機構」を設立しました。AML/CFT業務の高度化・共同化を図ることが目的です(※16)。
同機構は、2024年4月から金融機関の実務の高度化を支援するサービスを、2025年4月からはAIを活用して取引モニタリングの結果を分析するスコアリングサービスを提供しています(※16)。
1社では限界のあるマネロン対策を、業界全体で共同して進める流れが広がっているといえます。
【中小企業の失敗事例】本人確認を怠り是正命令を受けた事業者
特定事業者であれば、規模が小さくても行政処分の対象になります。ここでは、国家公安委員会の意見陳述を受けて、所管官庁が是正命令を出した2つの事例を紹介します。
▼犯収法違反で是正命令を受けた事例
| 時期 | 事業者 | 違反内容 | 処分 |
|---|---|---|---|
| 2025年6月 | 郵便物受取サービス業者 | 取引時確認を行わず、確認記録も作成していなかった | 経済産業省が是正命令 |
| 2021年7月 | 電話転送サービス業の個人事業者 | 確認記録の作成義務に違反していた | 総務省が是正命令 |
(※17)(※18)
いずれの事例も、国家公安委員会からの意見陳述をきっかけに所管官庁が調査を行い、違反が確認されて是正命令に至りました。是正命令は事業者名とともに公表されます。
小規模な事業者であっても、特定事業者に当たる以上、手順1〜5の対応を怠ることはできません。
【中小・中堅企業の成功事例】取引先チェック体制をゼロから構築した企業
RoboRoboコンプライアンスチェックの導入企業から、専任部署がない状態から取引先チェックを仕組み化した事例を紹介します。いずれも反社チェックを起点とした取引先審査の事例であり、マネロン対策の手順3・4にあたる実務の参考になります。
▼取引先チェック体制を構築した企業の事例
| 企業 | 導入前の課題 | 導入後の変化 |
|---|---|---|
| 株式会社廣畑(ブランド品卸売) | 全社共通の運用ルールや証跡管理がなく、調査の方法から考える必要があった | AIのリスク判定で確認の優先順位をつけられるようになり、チェック結果と履歴を一元管理できるようになった |
| 北斗株式会社(自動化生産設備メーカー) | Google検索と暴追センターへの電話照会に頼り、チェックが「回っていない」状態だった | ツールとBPOの併用で、日次の調査時間を半分程度に短縮した |
| 株式会社AdipoSeeds(バイオベンチャー) | 反社チェックが未実施で、IPO準備に向けて体制づくりが必要だった | 一括登録と証跡の保存により、IPO・監査に対応できる体制を整備した |
反社チェック体制をゼロから構築し、社内コンプライアンスを強化。他社サービス比較で選ばれたRoboRobo
手動検索・電話照会から脱却。BPO×ツールで『回る反社チェック体制』を構築
未実施からIPO基準へ。ゼロから反社チェック体制を構築したAdipoSeedsの選択
取引先チェックを効率化する方法:手作業・調査会社・ツールの比較
5つの手順のうち、最も工数がかかるのが手順3・4の取引先チェックとモニタリングです。
取引先チェックの主な手段を比較すると、次のようになります。
▼取引先チェックの手段の比較
| 手段 | コスト | 網羅性 | 証跡管理 | 向いている企業 |
|---|---|---|---|---|
| 手作業(Web検索・新聞DBなど) | 低い(人件費は発生) | 担当者のスキルに左右される | 手作業で保存が必要 | 取引先が少ない企業 |
| 信用調査会社 | 1社あたり数千円〜数万円 | 高い(個別調査) | レポートとして残る | 重要な取引先を深く調べたい企業 |
| チェックツール | 1件数百円程度から | 一定の基準で網羅的に調査 | 自動で一元管理 | 取引先が多い企業、定期チェックを行う企業 |
取引先の数や、求められるチェックの深さに応じて、手段を組み合わせるのが現実的です。
無料でできる手作業チェックとその限界
取引先チェックは、無料または低コストの手段でも始められます。
- Web検索(社名・代表者名×「逮捕」「詐欺」などのキーワード)
- 新聞記事データベースの検索
- 官報の確認
- 財務省の経済制裁対象者リストとの照合(※4)
ただし、取引先が数百社を超えると、手作業では件数・頻度・証跡の保存のどの面でも限界を迎えます。1社ずつ検索して結果を保存する作業を、定期的な再チェックのたびに繰り返すのは現実的ではありません。担当者によって判断がばらつくことも課題です。
チェックツールで全件スクリーニングを自動化する
現実的な選択肢は、全取引先をツールで一次スクリーニングし、リスクが検知された取引先だけを詳しく調査する運用です。
ツールを使えば、取引先を一括で登録し、定期的なチェックも自動で実行できます。担当者は、リスクの可能性がある取引先の確認に集中できるため、少人数でも継続的なモニタリングを回せるようになります。
RoboRoboコンプライアンスチェックはマネーロンダリング対策を効率化できる
取引先チェックとモニタリングを効率化するなら、RoboRoboコンプライアンスチェックがおすすめです。マネロン対策の手順3〜5を、1つのツールで効率的に進められます。
World-Checkなどの全世界の制裁リストから1クリックで同時検索
RoboRoboコンプライアンスチェックでは、Web記事と新聞記事に加えて、1クリックで全世界の制裁リストなどを包括する「World-Check」のデータベース調査も可能です。
検索結果は、AIが注目度を3段階で判定し、重要な記事から確認できるように整理します。さらに、生成AIによる記事の要約やリスク度の分析も可能です(※19)。
全世界約245ヵ国・約586万件の、法人・個人に関わるデータベース
RoboRoboコンプライアンスチェックでは、全世界約245ヵ国・約586万件の法人・個人のデータベースを照合できます(※19)。海外の取引先を持つ企業でも、手順3の取引先チェックにて、World-Checkのデータベースをもとに効率的に行えます。
アラートが出た企業や個人については、オプションで詳細情報を調べるディープリサーチも利用できます(※19)。
World-Checkは、全世界の制裁対象者や犯罪・不正関与情報などを網羅する専門データベースです。高度なリスク検知をサポートし、マネーロンダリング対策やコンプライアンス遵守の徹底に貢献します。
証跡を一元管理、導入社数10,000社以上
RoboRoboコンプライアンスチェックでは、取引判断と証跡を一元管理し、一括でダウンロードできます(※19)。手順5の記録保存や、金融機関・監査法人への説明にもそのまま活用できます。
RoboRoboコンプライアンスチェックの導入社数は、2026年2月に10,000社を突破しました(※20)。上場企業から中小企業まで、幅広い企業の取引先チェックを支えています。
まとめ
企業のマネーロンダリング対策は、まず自社が犯収法の特定事業者に当たるかどうかを見極めることから始まります。特定事業者でなくても、取引先や金融機関からの要請、組織犯罪処罰法や外為法、反社会的勢力の排除の観点から、実質的な対策が必要です。
対策は、「リスク評価→規程・体制の整備→取引前の確認→継続的なモニタリング→届出・記録・研修」の5つの手順で体制化できます。このうち最も工数がかかる取引先チェックは、ツールで自動化することで、少人数でも継続して運用できます。
2026年の犯収法改正やFATF審査を控え、マネロン対策の重要性は今後さらに高まります。義務か推奨かを見極め、5つの手順で体制を整え、取引先チェックは自動化で継続する。
この3点を押さえて、金融機関や取引先から信頼される体制づくりを進めましょう。
マネーロンダリング対策に関するよくある質問
Q. 中小企業にもマネーロンダリング対策の義務はある?
犯収法の特定事業者に当たる場合は、企業規模にかかわらず取引時確認などの義務があります。
特定事業者に当たらない場合は直接の義務はありませんが、取引先や金融機関からの要請に応えるため、実質的には対策が必要です。
Q. マネロン対策(AML)とKYC・反社チェックの違いは?
AMLは資金洗浄を防ぐ取り組み全体、KYC(Know Your Customer)はその中の顧客確認の手続き、反社チェックは反社会的勢力との関係を断つための確認です。確認の対象や項目は重なる部分が多いため、一体で運用すると効率的です。
「反社チェックとは?重要な理由や具体的な調査方法、契約書の条項まで詳しく解説!」
Q. 警察庁と金融庁はマネロン対策でどんな役割を担っている?
警察庁の犯罪収益移転防止対策室(JAFIC)は、疑わしい取引の情報の集約・分析や、マネロンの危険度の評価を担っています(※1)。
金融庁は、金融機関の監督やガイドラインの策定を担当しています(※8)。
また、警視庁などの都道府県警察は、疑わしい取引の情報をもとに事件の捜査を行います。
Q. 本人確認の記録は何年保存する必要がある?
犯収法では、特定事業者に対して、確認記録と取引記録を7年間保存することを義務付けています(※3)。
Q. マネー・ローンダリング対策実務検定(2級・3級)とは?
一般社団法人金融検定協会が実施する、金融機関の職員などを対象としたマネロン対策の実務知識を問う検定です(※21)。
事業会社でも、社内研修(手順5)の教材や担当者の知識習得に活用できます。
【参考】
※1 「犯罪収益移転防止に関する年次報告書(令和7年)(警察庁)」を加工し作成
※2 「マネー・ローンダリング等及び金融犯罪対策の取組と課題(2026年7月)(金融庁)」を加工し作成
※3 「犯罪による収益の移転防止に関する法律(e-Gov法令検索)」を加工し作成
※4 「経済制裁措置及び許可手続きの概要(財務省)」を加工し作成
※5 「企業が反社会的勢力による被害を防止するための指針(法務省)」を加工し作成
※6 「不動産業におけるマネー・ローンダリング対策(国土交通省)」を加工し作成
※7 「犯罪収益移転防止法関係(経済産業省)」を加工し作成
※8 「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン(金融庁)」を加工し作成
※9 「定期的なお客さま情報等ご確認のお願い(みずほ銀行)」を加工し作成
※10 「お客さま情報等の確認について(PayPay銀行 ビジネス)」を加工し作成
※11 「「送金犯罪」に関する罰則の創設について(警察庁)」を加工し作成
※12 「犯罪収益移転防止法 同施行令 同施行規則など(警察庁JAFIC)」を加工し作成
※13 「犯罪収益移転危険度調査書(令和7年11月)概要版(国家公安委員会)」を加工し作成
※14 「疑わしい取引の参考事例(金融庁)」を加工し作成
※15 「三井住友銀行のマネーロンダリング対策最前線(三井住友フィナンシャルグループ)」を加工し作成
※16 「犯罪防止・被害者救済への取組み(全国銀行協会)」を加工し作成
※17 「犯罪による収益の移転防止に関する法律違反の特定事業者(郵便物受取サービス業者)に対する行政処分を実施しました(経済産業省)」を加工し作成
※18 「犯罪収益移転防止法違反に係る是正命令(総務省)」を加工し作成
※19 「RoboRoboコンプライアンスチェック」を加工し作成
※20 「RoboRoboコンプライアンスチェック、導入社数が10,000社を突破」を加工し作成
※21 「マネー・ローンダリング対策(一般社団法人金融検定協会)」を加工し作成